Domain ausgebaut.de kaufen?
Wir ziehen mit dem Projekt
ausgebaut.de um.
Sind Sie am Kauf der Domain
ausgebaut.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausgebaut.de kaufen?
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Altbausanierung - Die Komplettanleitung für Einsteiger: Von der Planung über die Sanierung und Modernisierung Schritt für Schritt zum erfolgreichenAltbausanierung - Die Komplettanleitung Für Einsteiger: Von Der Planung Über Die Sanierung Und Modernisierung Schritt Für Schritt Zum Erfolgreichen Projektabschluss - Inkl. Finanzierungs-guide Von Moritz Buse, Onix Media, 978-3-7576-2487-3,...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Oldtimer-RestaurierungAuf Vielfachen Wunsch Hat Heel Zwei Lange Vergriffene Handbücher Wieder Aufgelegt Und In Einem Band Zusammengefasst: Die Beiden Restaurier-bibeln Aus Der Reihe Edition Oldtimer Markt: 'oldtimer-bauteile Selbst Repariert' Und 'oldtimer...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **

Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Energetische Sanierung und Modernisierung von Immobilien, Fachbücher von Wolf ProbstWer sein Haus energetisch saniert, spart Heizkosten, verbessert die Wohnqualität und steigert den Wert seiner Immobilie. Wolf Probst sieht die Energiewende deshalb weniger als Herausforderung, sondern vor allem als Chance. Sein Buch bietet Ihnen einen leicht verständlichen Fahrplan, der Ihnen hilft, bewusst und informiert die richtigen Entscheidungen zu treffen. Sie erfahren, wie Sie Ihr Haus als ganzheitliches Energiesystem betrachten, welche Rolle der Einsatz erneuerbarer Energien spielt und wie Sie den Energieausweis richtig interpretieren. Darüber hinaus erhalten Sie einen umfassenden Überblick über Fördermöglichkeiten und rechtliche Aspekte. So sparen Sie nicht nur bares Geld, sondern leisten auch einen aktiven Beitrag zum Klimaschutz. Inhalte: - Die häufigsten Denkfehler bei der Sanierung - Gebäudebestand nach Energieeffizienzklassen - Anleitung zum Start: Datenaufnahme, Energieausweis, Fassade, Rollläden, Dach, Fenster, Dämmung u. v. m. - Persönliches Sanierungsziel formulieren - Die 5 Mythen über die Wärmepumpe - Relevante gesetzliche Vorgaben: Gebäudeenergiegesetz (GEG) seit 1.1.2024, Erneuerbare-Energien-Gesetz (EEG), Bundesförderung für effiziente Gebäude (BEG) Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Fachbücher von Oliver KoosDas Handbuch Sanierung und Modernisierung von Bestandsimmobilien bietet eine umfassende und fundierte Analyse der verschiedenen Aspekte, die bei der Sanierung und Modernisierung von Bestandsimmobilien zu berücksichtigen sind. Es behandelt rechtliche, technische und kaufmännische Fragestellungen und richtet sich an Fachleute, die in der Immobilienbranche tätig sind. Die Autoren, ein Team von Experten, bringen ihre umfangreiche Erfahrung und ihr Wissen ein, um praxisnahe Lösungen und Strategien zu präsentieren. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Instandhaltung und Aufwertung von Immobilien beschäftigen. Es bietet wertvolle Einblicke in aktuelle Trends und Best Practices, die für eine erfolgreiche Umsetzung von Sanierungsprojekten erforderlich sind.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Altbausanierung - Die Komplettanleitung für Einsteiger: Von der Planung über die Sanierung und Modernisierung Schritt für Schritt zum erfolgreichenAltbausanierung - Die Komplettanleitung Für Einsteiger: Von Der Planung Über Die Sanierung Und Modernisierung Schritt Für Schritt Zum Erfolgreichen Projektabschluss - Inkl. Finanzierungs-guide Von Moritz Buse, Onix Media, 978-3-7576-2487-3,...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Oldtimer-RestaurierungAuf Vielfachen Wunsch Hat Heel Zwei Lange Vergriffene Handbücher Wieder Aufgelegt Und In Einem Band Zusammengefasst: Die Beiden Restaurier-bibeln Aus Der Reihe Edition Oldtimer Markt: 'oldtimer-bauteile Selbst Repariert' Und 'oldtimer...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
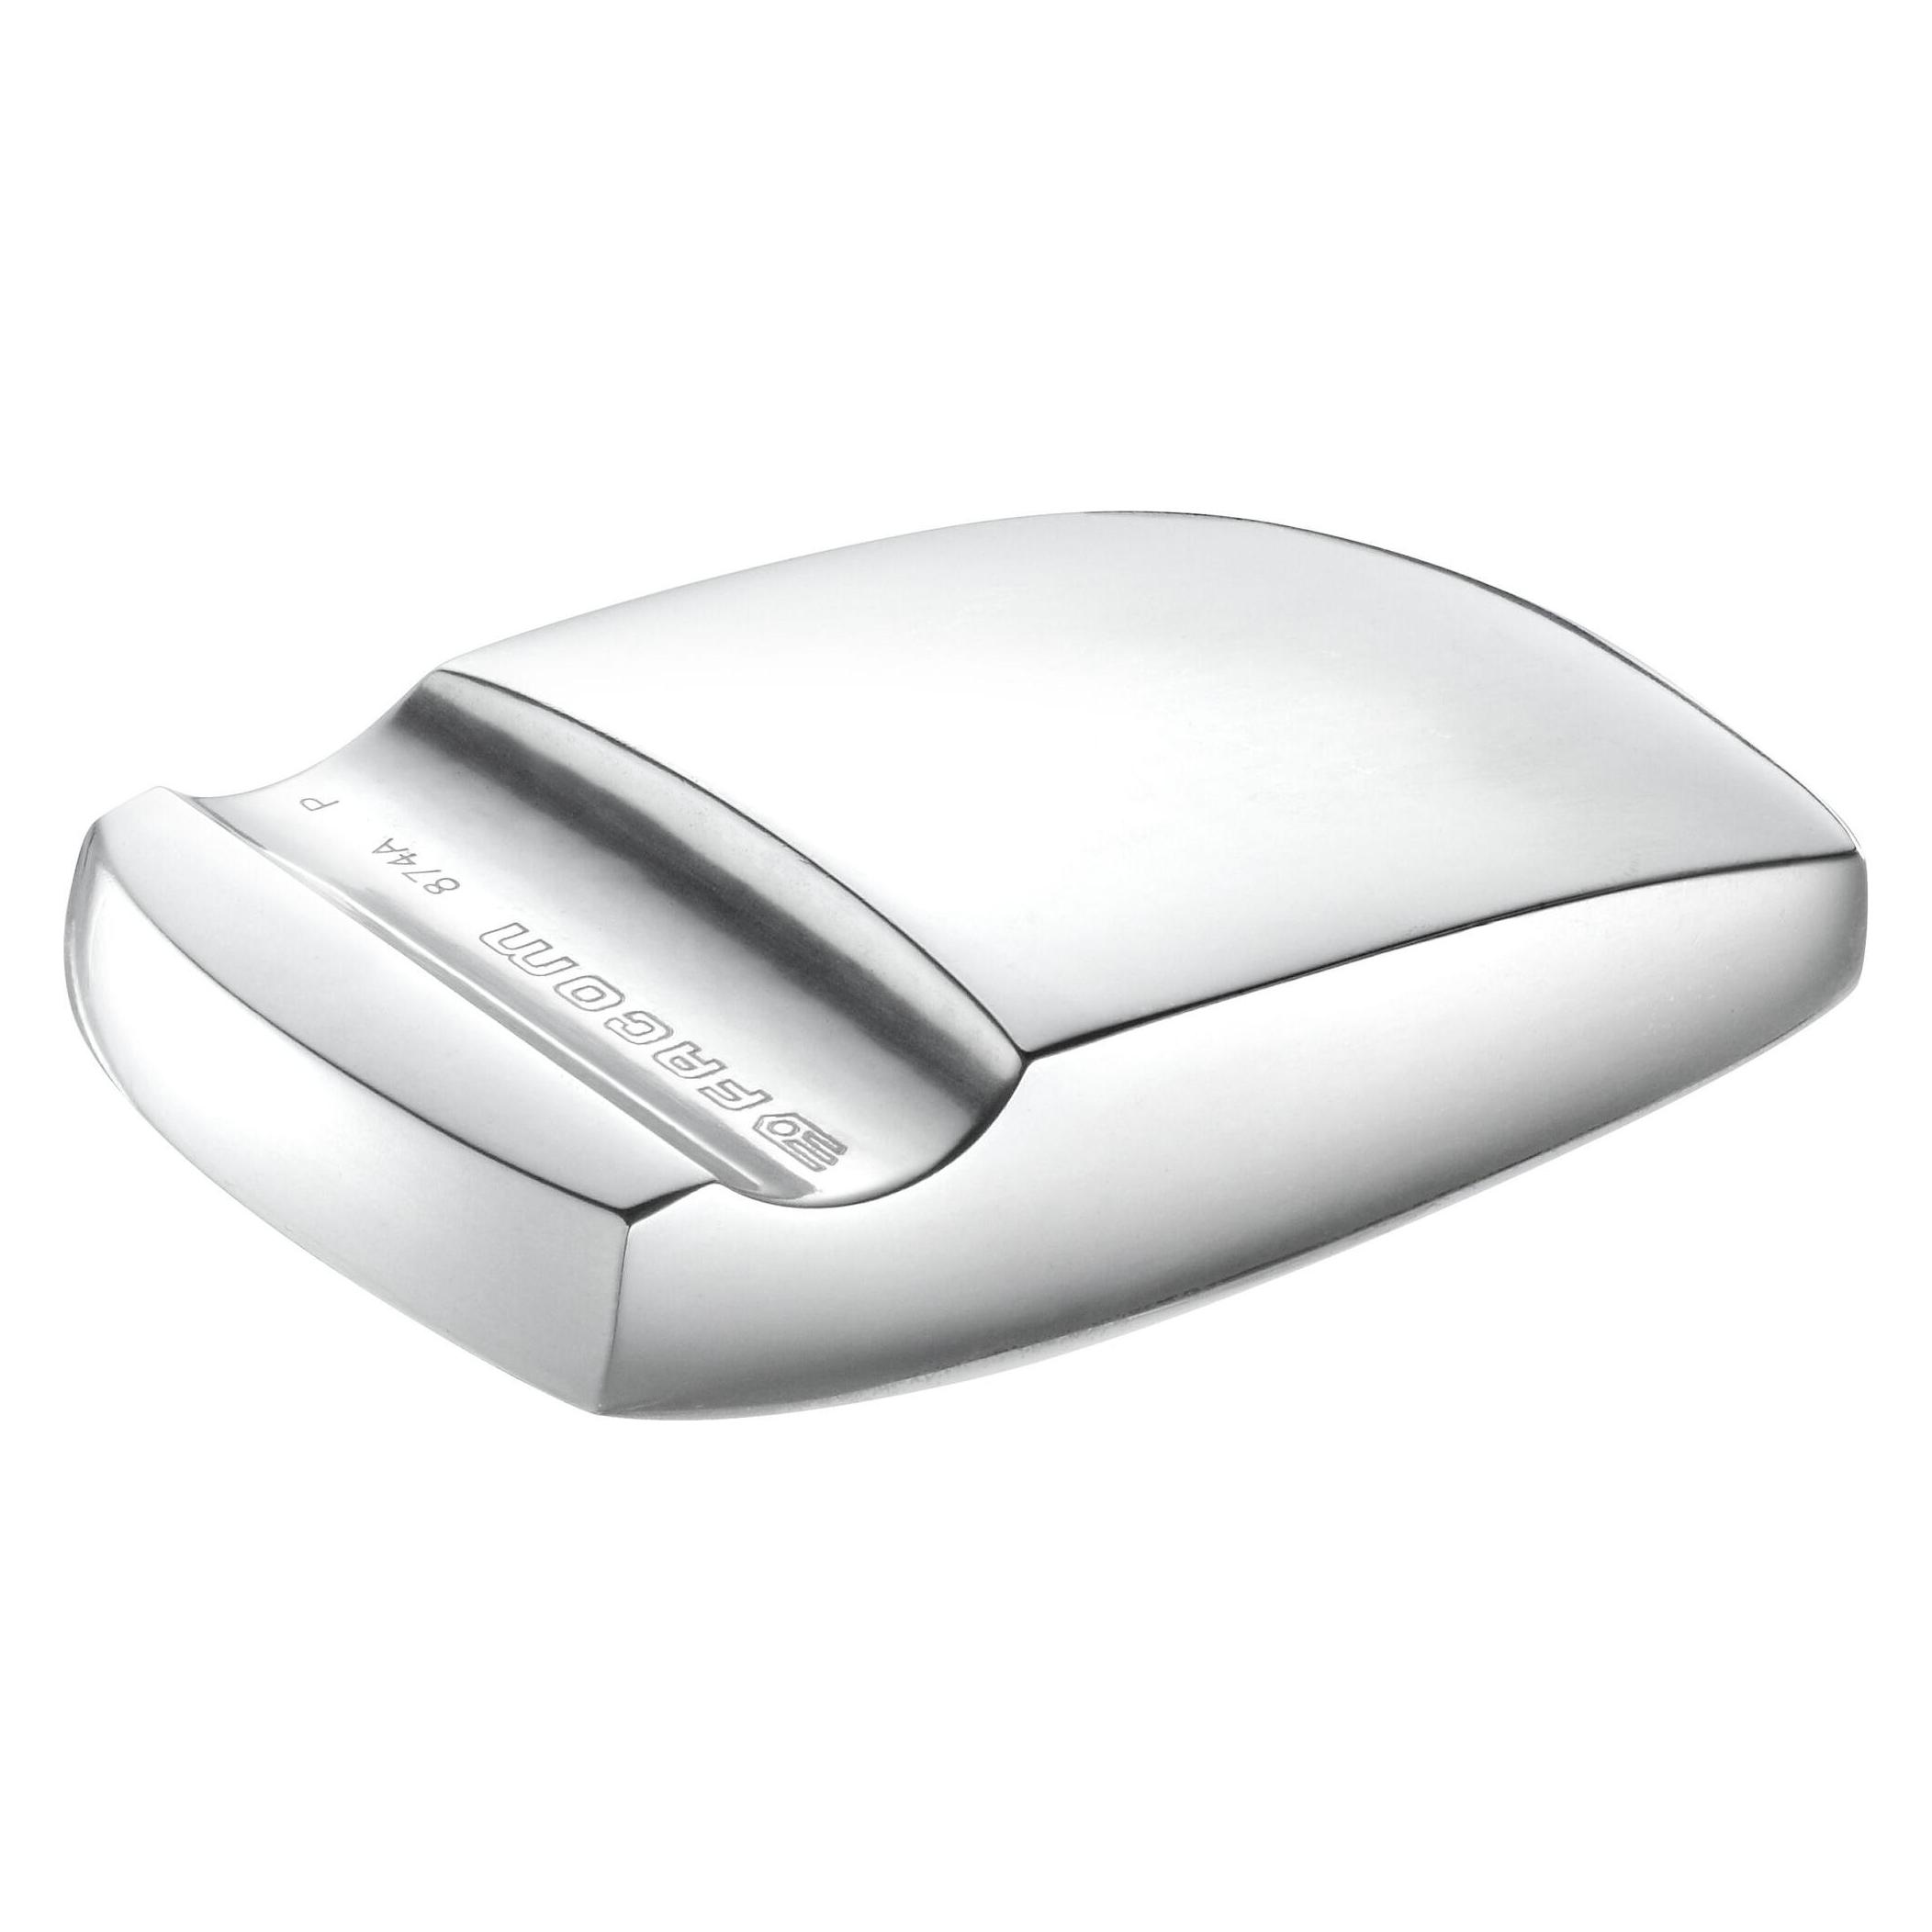
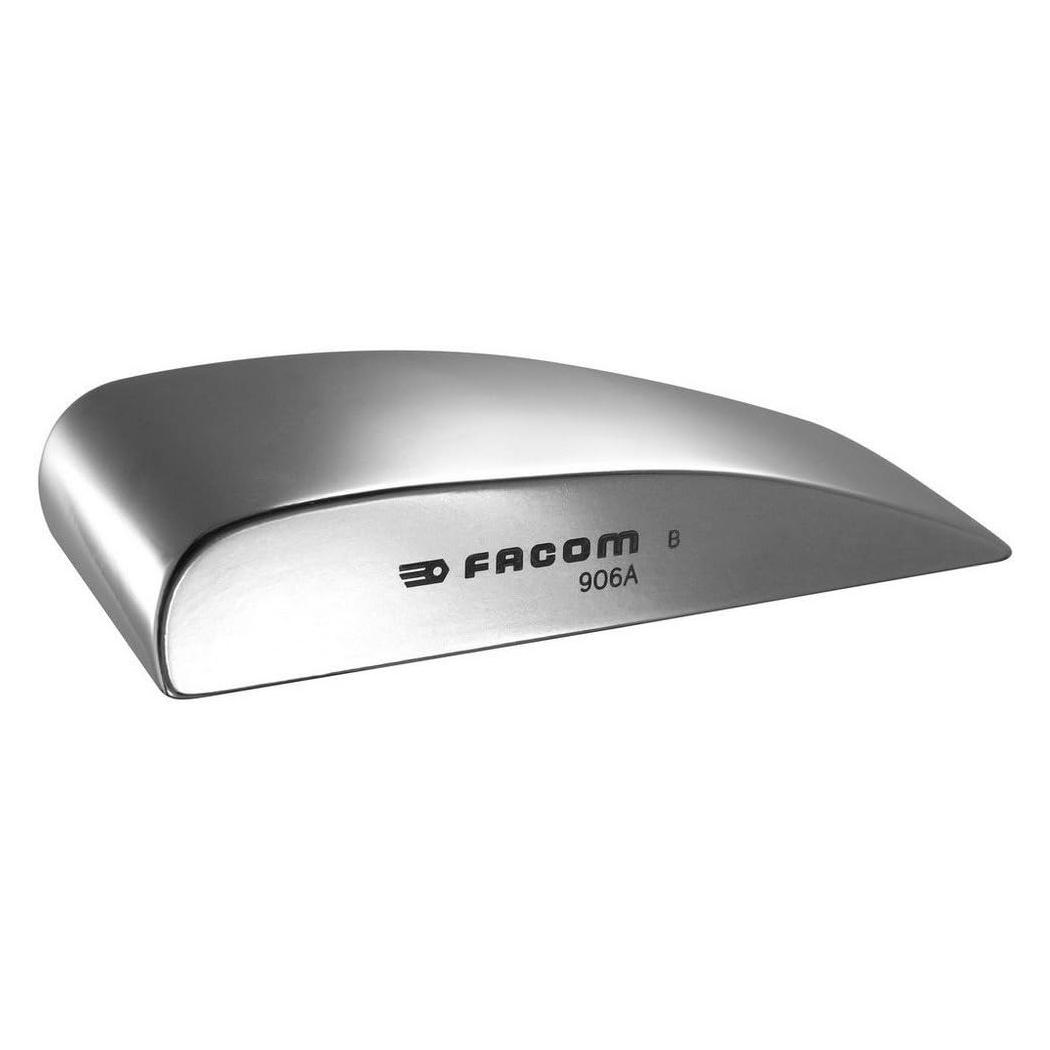
Facom, Meissel, Wartung, InstandsetzungDas Facom Meissel ist ein hochwertiges Werkzeug, das speziell für Ausbeularbeiten entwickelt wurde. Mit einer Länge von 285 mm und einem Gewicht von 0,82 kg bietet es eine optimale Handhabung und Kontrolle während der Anwendung. Die lackierte und polierte Oberfläche sorgt nicht nur für eine ansprechende Optik, sondern auch für eine verbesserte Haltbarkeit und Widerstandsfähigkeit gegen Abnutzung. Dieses Werkzeug ist ideal für Fachleute und Hobbyhandwerker, die Wert auf Präzision und Qualität legen. Es ist ein unverzichtbares Hilfsmittel in der Wartung und Instandsetzung, das vielseitig einsetzbar ist und sich durch seine Robustheit auszeichnet. - Spezialisiert auf Ausbeularbeiten - Lackierte und polierte Oberfläche für erhöhte Haltbarkeit - Optimale Handhabung durch ergonomisches Design.74,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Facom, Heisskleber, Wartung, InstandsetzungProduktstärken: Kleber auf Basis von thermoplastischen Polymeren. Für die Verwendung mit einer FACOM Heisskleberpistole E.900A oder einem gleichwertigen Modell. Stäbe Ø 11 mm x 198 mm. Geeignet für die Beseitigung von Dellen an Karosserien. Reinigung mit Isopropylalkohol. Verpackt in Kartons zu 1 kg. Garantieumfang: L.55,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.