Domain ausgebaut.de kaufen?
Wir ziehen mit dem Projekt
ausgebaut.de um.
Sind Sie am Kauf der Domain
ausgebaut.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausgebaut.de kaufen?
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
Ähnliche Suchbegriffe für Liquiditätsgrad
Top-Angebote
Produkte zum Begriff Liquiditätsgrad:
-
Handbuch Oldtimer-RestaurierungAuf Vielfachen Wunsch Hat Heel Zwei Lange Vergriffene Handbücher Wieder Aufgelegt Und In Einem Band Zusammengefasst: Die Beiden Restaurier-bibeln Aus Der Reihe Edition Oldtimer Markt: 'oldtimer-bauteile Selbst Repariert' Und 'oldtimer...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Altbausanierung - Die Komplettanleitung für Einsteiger: Von der Planung über die Sanierung und Modernisierung Schritt für Schritt zum erfolgreichenAltbausanierung - Die Komplettanleitung Für Einsteiger: Von Der Planung Über Die Sanierung Und Modernisierung Schritt Für Schritt Zum Erfolgreichen Projektabschluss - Inkl. Finanzierungs-guide Von Moritz Buse, Onix Media, 978-3-7576-2487-3,...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
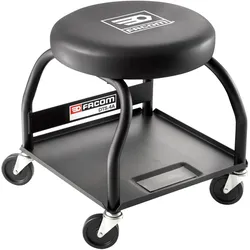
Facom, Garagenausstattung, Wartung, InstandsetzungIdeal für die Ausführung von Arbeiten in niedriger Höhe an Rädern, Bremsen und Karosserie. Hoch widerstandsfähige, dicke PVC-Auflage mit Formgedächtnis. Sehr stabil, auf 4 Rollen mit einem Durchmesser von 75 mm. Magnetische Fläche zur Aufnahme von Schrauben und Kleinteilen.124,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Facom, Meissel, Wartung, InstandsetzungDas Facom Meissel ist ein hochwertiges Werkzeug, das speziell für Ausbeularbeiten entwickelt wurde. Mit einer Länge von 285 mm und einem Gewicht von 0,82 kg bietet es eine optimale Handhabung und Kontrolle während der Anwendung. Die lackierte und polierte Oberfläche sorgt nicht nur für eine ansprechende Optik, sondern auch für eine verbesserte Haltbarkeit und Widerstandsfähigkeit gegen Abnutzung. Dieses Werkzeug ist ideal für Fachleute und Hobbyhandwerker, die Wert auf Präzision und Qualität legen. Es ist ein unverzichtbares Hilfsmittel in der Wartung und Instandsetzung, das vielseitig einsetzbar ist und sich durch seine Robustheit auszeichnet. - Spezialisiert auf Ausbeularbeiten - Lackierte und polierte Oberfläche für erhöhte Haltbarkeit - Optimale Handhabung durch ergonomisches Design.74,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
-
Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
Wie hoch sollte der Liquiditätsgrad 2 sein?
Der Liquiditätsgrad 2 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein höherer Wert deutet darauf hin, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten ohne Probleme zu begleichen. Ein niedrigerer Wert könnte hingegen auf Liquiditätsengpässe hinweisen und das Risiko von Zahlungsschwierigkeiten erhöhen. Es ist wichtig, den Liquiditätsgrad 2 regelmäßig zu überwachen und gegebenenfalls Maßnahmen zu ergreifen, um die Liquidität zu verbessern. **
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **
Top-Angebote
Produkte zum Begriff Liquiditätsgrad:
-
Energetische Sanierung und Modernisierung von Immobilien, Fachbücher von Wolf ProbstWer sein Haus energetisch saniert, spart Heizkosten, verbessert die Wohnqualität und steigert den Wert seiner Immobilie. Wolf Probst sieht die Energiewende deshalb weniger als Herausforderung, sondern vor allem als Chance. Sein Buch bietet Ihnen einen leicht verständlichen Fahrplan, der Ihnen hilft, bewusst und informiert die richtigen Entscheidungen zu treffen. Sie erfahren, wie Sie Ihr Haus als ganzheitliches Energiesystem betrachten, welche Rolle der Einsatz erneuerbarer Energien spielt und wie Sie den Energieausweis richtig interpretieren. Darüber hinaus erhalten Sie einen umfassenden Überblick über Fördermöglichkeiten und rechtliche Aspekte. So sparen Sie nicht nur bares Geld, sondern leisten auch einen aktiven Beitrag zum Klimaschutz. Inhalte: - Die häufigsten Denkfehler bei der Sanierung - Gebäudebestand nach Energieeffizienzklassen - Anleitung zum Start: Datenaufnahme, Energieausweis, Fassade, Rollläden, Dach, Fenster, Dämmung u. v. m. - Persönliches Sanierungsziel formulieren - Die 5 Mythen über die Wärmepumpe - Relevante gesetzliche Vorgaben: Gebäudeenergiegesetz (GEG) seit 1.1.2024, Erneuerbare-Energien-Gesetz (EEG), Bundesförderung für effiziente Gebäude (BEG) Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Fachbücher von Oliver KoosDas Handbuch Sanierung und Modernisierung von Bestandsimmobilien bietet eine umfassende und fundierte Analyse der verschiedenen Aspekte, die bei der Sanierung und Modernisierung von Bestandsimmobilien zu berücksichtigen sind. Es behandelt rechtliche, technische und kaufmännische Fragestellungen und richtet sich an Fachleute, die in der Immobilienbranche tätig sind. Die Autoren, ein Team von Experten, bringen ihre umfangreiche Erfahrung und ihr Wissen ein, um praxisnahe Lösungen und Strategien zu präsentieren. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Instandhaltung und Aufwertung von Immobilien beschäftigen. Es bietet wertvolle Einblicke in aktuelle Trends und Best Practices, die für eine erfolgreiche Umsetzung von Sanierungsprojekten erforderlich sind.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Oldtimer-RestaurierungAuf Vielfachen Wunsch Hat Heel Zwei Lange Vergriffene Handbücher Wieder Aufgelegt Und In Einem Band Zusammengefasst: Die Beiden Restaurier-bibeln Aus Der Reihe Edition Oldtimer Markt: 'oldtimer-bauteile Selbst Repariert' Und 'oldtimer...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Altbausanierung - Die Komplettanleitung für Einsteiger: Von der Planung über die Sanierung und Modernisierung Schritt für Schritt zum erfolgreichenAltbausanierung - Die Komplettanleitung Für Einsteiger: Von Der Planung Über Die Sanierung Und Modernisierung Schritt Für Schritt Zum Erfolgreichen Projektabschluss - Inkl. Finanzierungs-guide Von Moritz Buse, Onix Media, 978-3-7576-2487-3,...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **
-
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
Ähnliche Suchbegriffe für Liquiditätsgrad
-
Facom, Garagenausstattung, Wartung, InstandsetzungIdeal für die Ausführung von Arbeiten in niedriger Höhe an Rädern, Bremsen und Karosserie. Hoch widerstandsfähige, dicke PVC-Auflage mit Formgedächtnis. Sehr stabil, auf 4 Rollen mit einem Durchmesser von 75 mm. Magnetische Fläche zur Aufnahme von Schrauben und Kleinteilen.124,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Facom, Meissel, Wartung, InstandsetzungDas Facom Meissel ist ein hochwertiges Werkzeug, das speziell für Ausbeularbeiten entwickelt wurde. Mit einer Länge von 285 mm und einem Gewicht von 0,82 kg bietet es eine optimale Handhabung und Kontrolle während der Anwendung. Die lackierte und polierte Oberfläche sorgt nicht nur für eine ansprechende Optik, sondern auch für eine verbesserte Haltbarkeit und Widerstandsfähigkeit gegen Abnutzung. Dieses Werkzeug ist ideal für Fachleute und Hobbyhandwerker, die Wert auf Präzision und Qualität legen. Es ist ein unverzichtbares Hilfsmittel in der Wartung und Instandsetzung, das vielseitig einsetzbar ist und sich durch seine Robustheit auszeichnet. - Spezialisiert auf Ausbeularbeiten - Lackierte und polierte Oberfläche für erhöhte Haltbarkeit - Optimale Handhabung durch ergonomisches Design.74,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
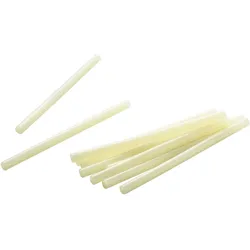
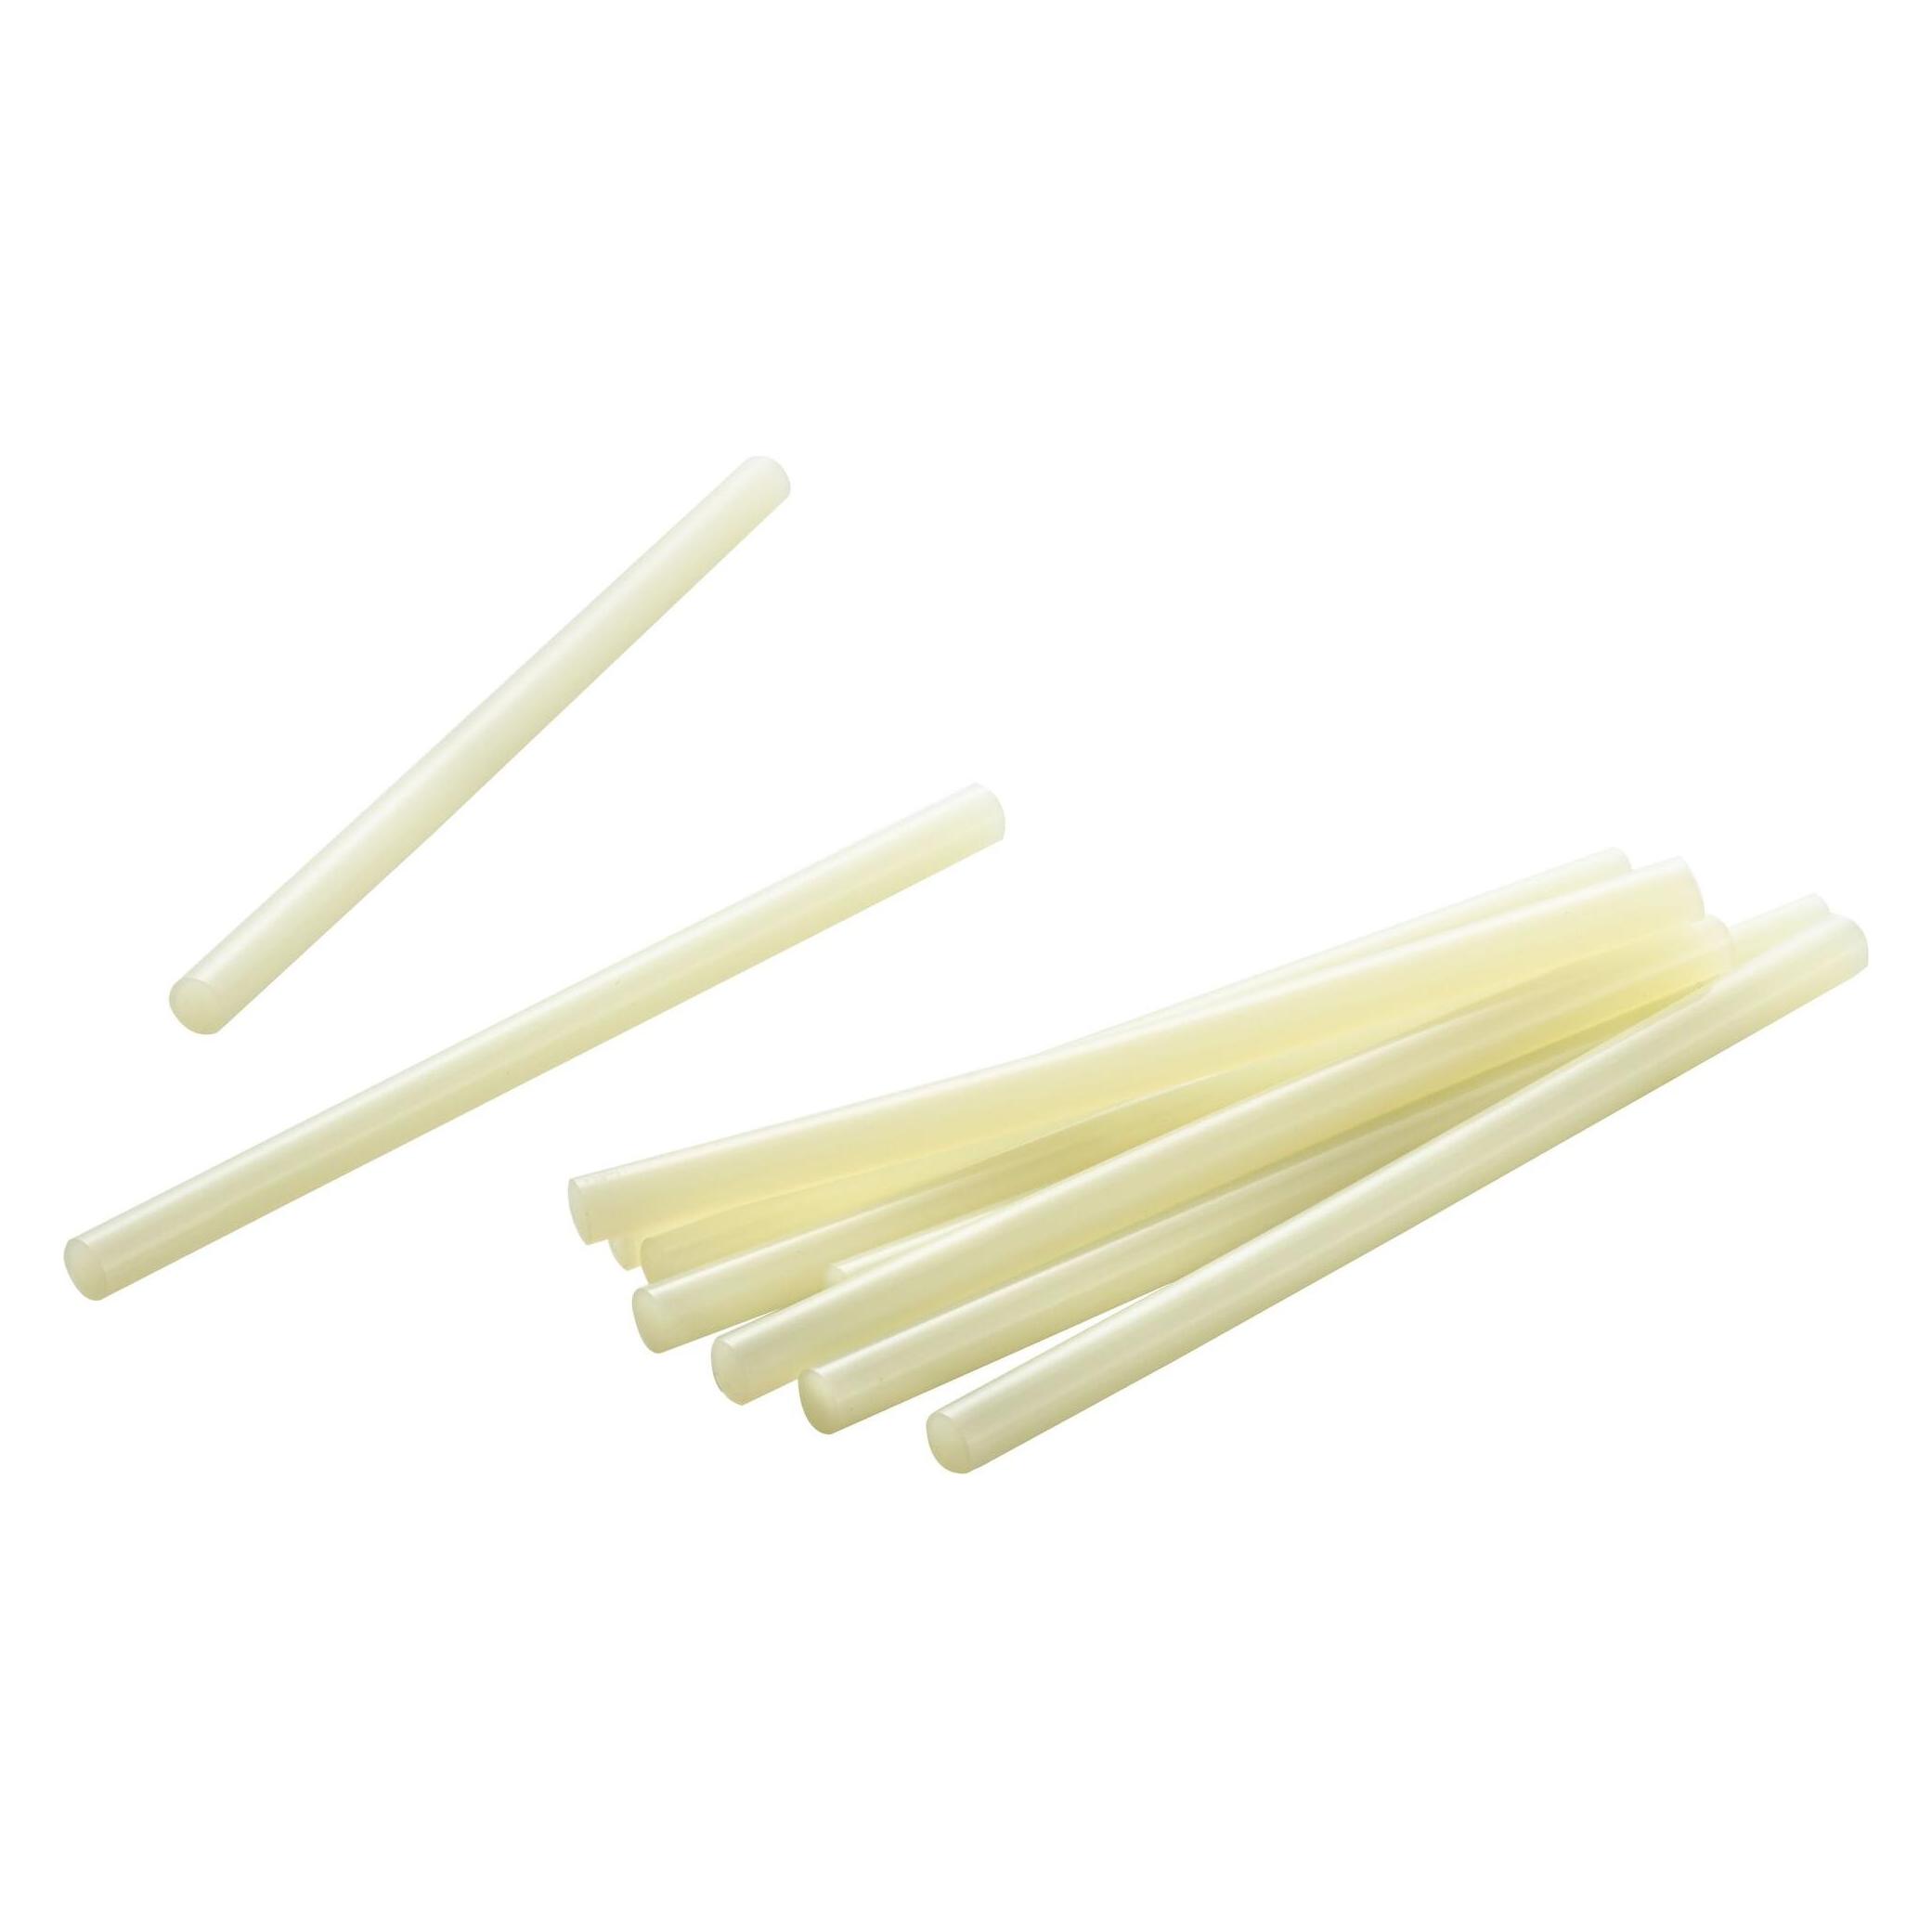
Facom, Heisskleber, Wartung, InstandsetzungProduktstärken: Kleber auf Basis von thermoplastischen Polymeren. Für die Verwendung mit einer FACOM Heisskleberpistole E.900A oder einem gleichwertigen Modell. Stäbe Ø 11 mm x 198 mm. Geeignet für die Beseitigung von Dellen an Karosserien. Reinigung mit Isopropylalkohol. Verpackt in Kartons zu 1 kg. Garantieumfang: L.56,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
-
Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
-
Wie hoch sollte der Liquiditätsgrad 2 sein?
Der Liquiditätsgrad 2 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein höherer Wert deutet darauf hin, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten ohne Probleme zu begleichen. Ein niedrigerer Wert könnte hingegen auf Liquiditätsengpässe hinweisen und das Risiko von Zahlungsschwierigkeiten erhöhen. Es ist wichtig, den Liquiditätsgrad 2 regelmäßig zu überwachen und gegebenenfalls Maßnahmen zu ergreifen, um die Liquidität zu verbessern. **
-
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.