Domain ausgebaut.de kaufen?
Wir ziehen mit dem Projekt
ausgebaut.de um.
Sind Sie am Kauf der Domain
ausgebaut.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausgebaut.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Fachbücher von Oliver KoosDas Handbuch Sanierung und Modernisierung von Bestandsimmobilien bietet eine umfassende und fundierte Analyse der verschiedenen Aspekte, die bei der Sanierung und Modernisierung von Bestandsimmobilien zu berücksichtigen sind. Es behandelt rechtliche, technische und kaufmännische Fragestellungen und richtet sich an Fachleute, die in der Immobilienbranche tätig sind. Die Autoren, ein Team von Experten, bringen ihre umfangreiche Erfahrung und ihr Wissen ein, um praxisnahe Lösungen und Strategien zu präsentieren. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Instandhaltung und Aufwertung von Immobilien beschäftigen. Es bietet wertvolle Einblicke in aktuelle Trends und Best Practices, die für eine erfolgreiche Umsetzung von Sanierungsprojekten erforderlich sind.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **

Was sind Rücklagen und stille Reserven?
Rücklagen sind finanzielle Mittel, die ein Unternehmen aus Gewinnen oder Überschüssen in der Vergangenheit angesammelt hat und für zukünftige Zwecke oder unvorhergesehene Ausgaben verwendet werden können. Stille Reserven hingegen sind nicht offiziell ausgewiesene Vermögenswerte oder Gewinne, die in der Bilanz nicht erscheinen, aber dennoch einen Wert darstellen und bei Bedarf genutzt werden können. Sie dienen oft dazu, das Eigenkapital eines Unternehmens zu stärken oder steuerliche Vorteile zu nutzen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energetische Sanierung und Modernisierung von Immobilien, Fachbücher von Wolf ProbstWer sein Haus energetisch saniert, spart Heizkosten, verbessert die Wohnqualität und steigert den Wert seiner Immobilie. Wolf Probst sieht die Energiewende deshalb weniger als Herausforderung, sondern vor allem als Chance. Sein Buch bietet Ihnen einen leicht verständlichen Fahrplan, der Ihnen hilft, bewusst und informiert die richtigen Entscheidungen zu treffen. Sie erfahren, wie Sie Ihr Haus als ganzheitliches Energiesystem betrachten, welche Rolle der Einsatz erneuerbarer Energien spielt und wie Sie den Energieausweis richtig interpretieren. Darüber hinaus erhalten Sie einen umfassenden Überblick über Fördermöglichkeiten und rechtliche Aspekte. So sparen Sie nicht nur bares Geld, sondern leisten auch einen aktiven Beitrag zum Klimaschutz. Inhalte: - Die häufigsten Denkfehler bei der Sanierung - Gebäudebestand nach Energieeffizienzklassen - Anleitung zum Start: Datenaufnahme, Energieausweis, Fassade, Rollläden, Dach, Fenster, Dämmung u. v. m. - Persönliches Sanierungsziel formulieren - Die 5 Mythen über die Wärmepumpe - Relevante gesetzliche Vorgaben: Gebäudeenergiegesetz (GEG) seit 1.1.2024, Erneuerbare-Energien-Gesetz (EEG), Bundesförderung für effiziente Gebäude (BEG) Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Fachbücher von Oliver KoosDas Handbuch Sanierung und Modernisierung von Bestandsimmobilien bietet eine umfassende und fundierte Analyse der verschiedenen Aspekte, die bei der Sanierung und Modernisierung von Bestandsimmobilien zu berücksichtigen sind. Es behandelt rechtliche, technische und kaufmännische Fragestellungen und richtet sich an Fachleute, die in der Immobilienbranche tätig sind. Die Autoren, ein Team von Experten, bringen ihre umfangreiche Erfahrung und ihr Wissen ein, um praxisnahe Lösungen und Strategien zu präsentieren. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Instandhaltung und Aufwertung von Immobilien beschäftigen. Es bietet wertvolle Einblicke in aktuelle Trends und Best Practices, die für eine erfolgreiche Umsetzung von Sanierungsprojekten erforderlich sind.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
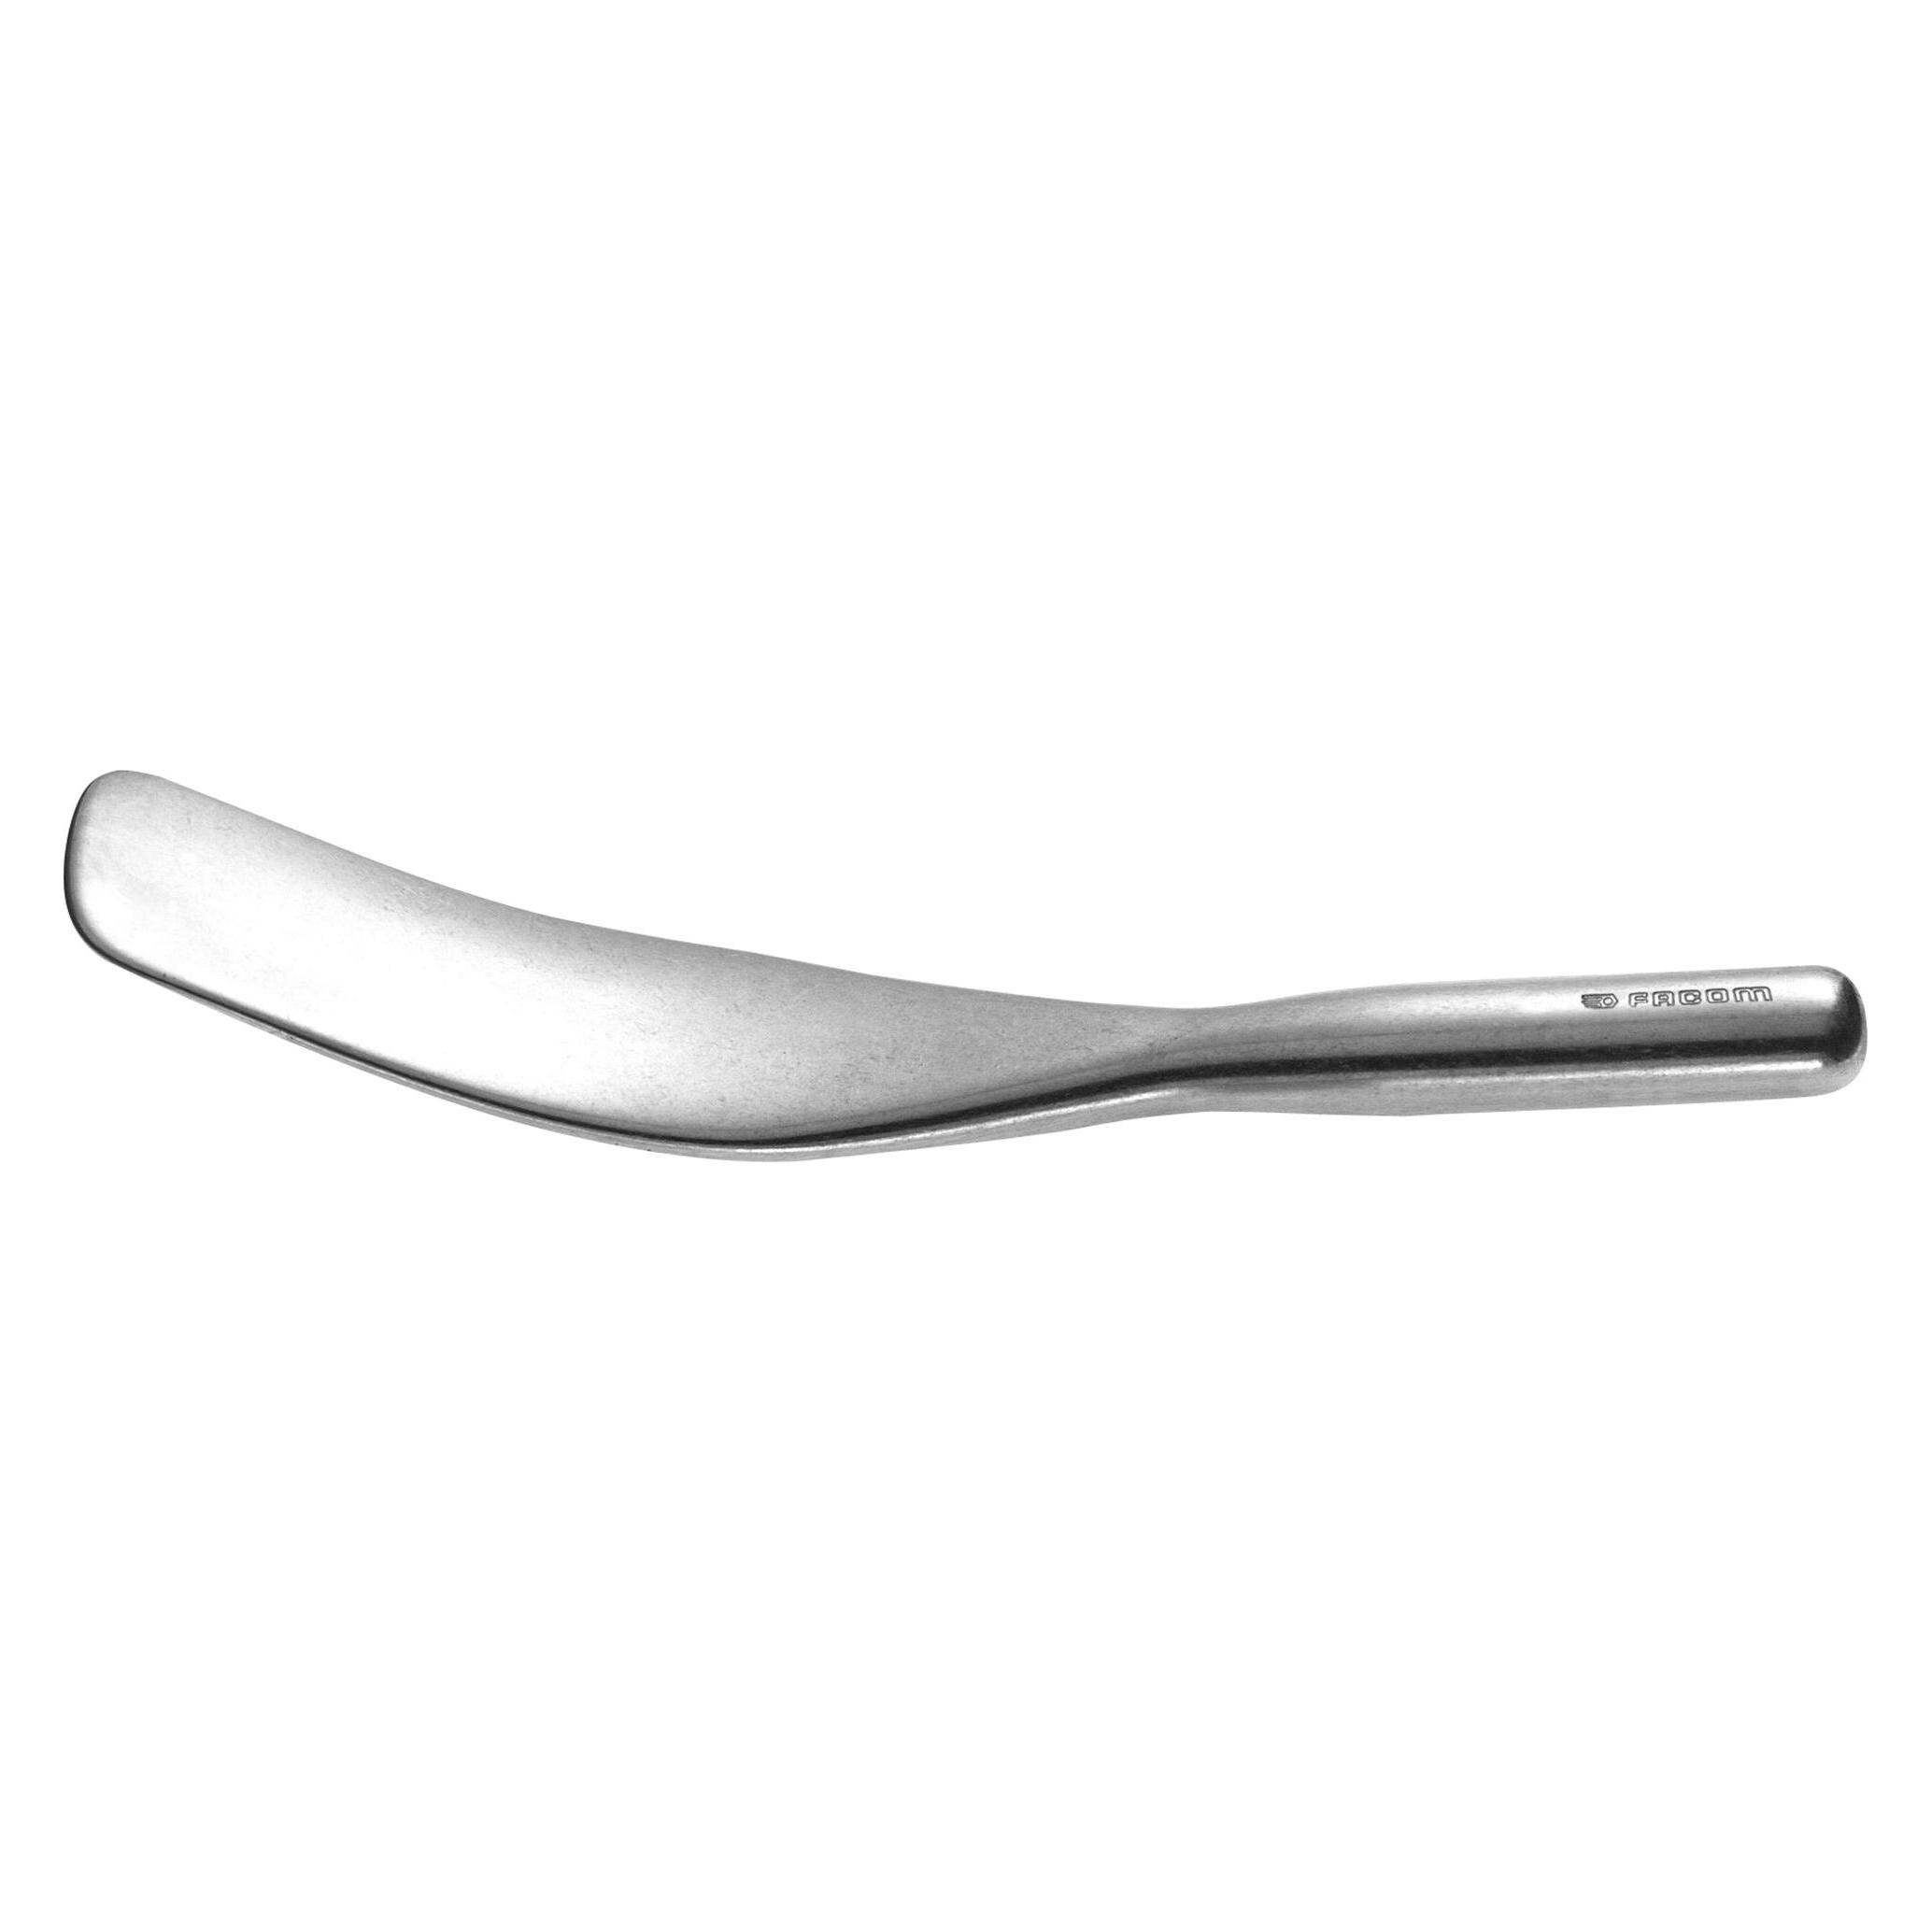
Facom, Meissel, Wartung, InstandsetzungDas Facom Meissel ist ein hochwertiges Werkzeug, das speziell für Ausbeularbeiten entwickelt wurde. Mit einer Länge von 285 mm und einem Gewicht von 0,82 kg bietet es eine optimale Handhabung und Kontrolle während der Anwendung. Die lackierte und polierte Oberfläche sorgt nicht nur für eine ansprechende Optik, sondern auch für eine verbesserte Haltbarkeit und Widerstandsfähigkeit gegen Abnutzung. Dieses Werkzeug ist ideal für Fachleute und Hobbyhandwerker, die Wert auf Präzision und Qualität legen. Es ist ein unverzichtbares Hilfsmittel in der Wartung und Instandsetzung, das vielseitig einsetzbar ist und sich durch seine Robustheit auszeichnet. - Spezialisiert auf Ausbeularbeiten - Lackierte und polierte Oberfläche für erhöhte Haltbarkeit - Optimale Handhabung durch ergonomisches Design.74,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Was sind Rücklagen und stille Reserven?
Rücklagen sind finanzielle Mittel, die ein Unternehmen aus Gewinnen oder Überschüssen in der Vergangenheit angesammelt hat und für zukünftige Zwecke oder unvorhergesehene Ausgaben verwendet werden können. Stille Reserven hingegen sind nicht offiziell ausgewiesene Vermögenswerte oder Gewinne, die in der Bilanz nicht erscheinen, aber dennoch einen Wert darstellen und bei Bedarf genutzt werden können. Sie dienen oft dazu, das Eigenkapital eines Unternehmens zu stärken oder steuerliche Vorteile zu nutzen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.